Domain fmbh.de kaufen?
Wir ziehen mit dem Projekt
fmbh.de um.
Sind Sie am Kauf der Domain
fmbh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fmbh.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
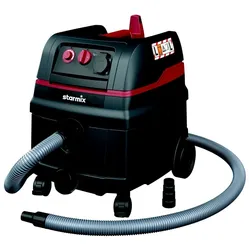
Starmix Handwerk-und Industrie-Zubehörset (35 mm System)Starmix EWS Handwerk-/Industriezubehör Handwerk-und Industrie-Zubehörset (35 mm System) bietet die Basisausstattung an Zubehör Lieferumfang 1 x Saugschlauch m. rt. NLR, Ø 35 mm x 5m, Art.-Nr. 447193 1 x Griffrohr, Edelstahl mit Nebenluftschieber, Art.-Nr.143,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
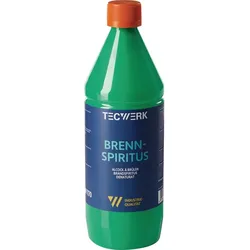
TECWERK Brennspiritus 1 l Flasche für Industrie und Handwerkals Lösungs- und Reinigungsmittel für Industrie und Handwerk Agrar-Alkohol aus nachwachsenden Rohstoffen (94 % Vol. Ethylalkohol, vergällt) zum Reinigen und Entfetten von Glas, Kunststoff, Chrom, Fliesen etc. · zur Verdünnung von Spirituslacken als Frostschutz für die Scheibenwaschanlage (Mischungsverhältnis: 1:2 mit Wasser bis -15 °C) Dichte: 0,800 Verdunstungszahl: 8 Weitere technische Eigenschaften: Gebinde: Flasche142,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
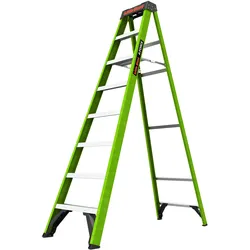
Little Giant A-Force Stufenleiter für Handwerk, Bau und Wartung 8 StufenStufenleiter A-Force Little Giant A-Force – Die Profi-Stehleiter mit Komfort und Sicherheit Die Little Giant A-Force ist die Leiter für alle, die seit jeher auf Qualität, Stabilität und Langlebigkeit setzen. Mit ihrem innovativen Design verbindet sie die bewährte Robustheit einer klassischen Stehleiter mit moderner Technik und maximaler Sicherheit. Produktvorteile im Überblick: Schneller Aufbau & einfacher Transport: Die A-Force lässt sich in Sekunden aufstellen und genauso leicht wieder zusammenklappen. Komfortable XXL-Stufen: Mit den extra breiten Trittflächen arbeitest du auch bei längerem Einsatz bequem und sicher. Vielseitige Werkzeugablage: Ausgestattet mit vier Zubehöranschlüssen, Werkzeughalter, Magnetablagen, sowie Farbdosenhalter. So hast du alles griffbereit, wie ein Werkzeugkasten auf der Leiter. Hi-Viz Fiberglas: Das leuchtend grüne Fiberglas ist nicht leitend, robust und leicht, perfekt für Arbeiten mit und an Elektrischen Anlagen. Maximale Sicherheit: Die stabile Vollkastenbauweise der Stufen sorgt für einen sicheren Stand bei jeder Arbeit. Große Standplattform Leichtes Fiberglas Große Werkzeugablage Warum die A-Force wählen? Ob auf der Baustelle oder im privaten Einsatz, die Little Giant A-Force ist ein Werkzeug für Generationen. Sie vereint die traditionelle Zuverlässigkeit einer robusten Handwerksleiter mit cleveren Innovationen, die deine Arbeit spürbar leichter machen. Little Giant – Leitern, wie sie immer sein sollten: sicher, stabil, langlebig. ✅ Sicheres Fiberglas: Nicht leitend, ideal für Elektro- und Industriearbeiten. ✅ Hohe Tragkraft: Belastbar bis 150 kg für professionelle Einsätze. ✅ Rutschfeste Stufen: Breite Trittflächen für sicheren Stand. ✅ Kompakt klappbar: Einfach zu transportieren und platzsparend zu verstauen. ✅ Vielseitig nutzbar: Für Handwerk, Bau und Wartung gleichermaßen geeignet. ✅ Normgeprüft: Entspricht DIN EN 131, DIN EN 61478 Teil 1 und DIN EN 50528.545,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Starmix Handwerk-und Industrie-Zubehörset (35 mm System)Starmix EWS Handwerk-/Industriezubehör Handwerk-und Industrie-Zubehörset (35 mm System) bietet die Basisausstattung an Zubehör Lieferumfang 1 x Saugschlauch m. rt. NLR, Ø 35 mm x 5m, Art.-Nr. 447193 1 x Griffrohr, Edelstahl mit Nebenluftschieber, Art.-Nr.143,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TECWERK Brennspiritus 1 l Flasche für Industrie und Handwerkals Lösungs- und Reinigungsmittel für Industrie und Handwerk Agrar-Alkohol aus nachwachsenden Rohstoffen (94 % Vol. Ethylalkohol, vergällt) zum Reinigen und Entfetten von Glas, Kunststoff, Chrom, Fliesen etc. · zur Verdünnung von Spirituslacken als Frostschutz für die Scheibenwaschanlage (Mischungsverhältnis: 1:2 mit Wasser bis -15 °C) Dichte: 0,800 Verdunstungszahl: 8 Weitere technische Eigenschaften: Gebinde: Flasche142,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Little Giant A-Force Stufenleiter für Handwerk, Bau und Wartung 8 StufenStufenleiter A-Force Little Giant A-Force – Die Profi-Stehleiter mit Komfort und Sicherheit Die Little Giant A-Force ist die Leiter für alle, die seit jeher auf Qualität, Stabilität und Langlebigkeit setzen. Mit ihrem innovativen Design verbindet sie die bewährte Robustheit einer klassischen Stehleiter mit moderner Technik und maximaler Sicherheit. Produktvorteile im Überblick: Schneller Aufbau & einfacher Transport: Die A-Force lässt sich in Sekunden aufstellen und genauso leicht wieder zusammenklappen. Komfortable XXL-Stufen: Mit den extra breiten Trittflächen arbeitest du auch bei längerem Einsatz bequem und sicher. Vielseitige Werkzeugablage: Ausgestattet mit vier Zubehöranschlüssen, Werkzeughalter, Magnetablagen, sowie Farbdosenhalter. So hast du alles griffbereit, wie ein Werkzeugkasten auf der Leiter. Hi-Viz Fiberglas: Das leuchtend grüne Fiberglas ist nicht leitend, robust und leicht, perfekt für Arbeiten mit und an Elektrischen Anlagen. Maximale Sicherheit: Die stabile Vollkastenbauweise der Stufen sorgt für einen sicheren Stand bei jeder Arbeit. Große Standplattform Leichtes Fiberglas Große Werkzeugablage Warum die A-Force wählen? Ob auf der Baustelle oder im privaten Einsatz, die Little Giant A-Force ist ein Werkzeug für Generationen. Sie vereint die traditionelle Zuverlässigkeit einer robusten Handwerksleiter mit cleveren Innovationen, die deine Arbeit spürbar leichter machen. Little Giant – Leitern, wie sie immer sein sollten: sicher, stabil, langlebig. ✅ Sicheres Fiberglas: Nicht leitend, ideal für Elektro- und Industriearbeiten. ✅ Hohe Tragkraft: Belastbar bis 150 kg für professionelle Einsätze. ✅ Rutschfeste Stufen: Breite Trittflächen für sicheren Stand. ✅ Kompakt klappbar: Einfach zu transportieren und platzsparend zu verstauen. ✅ Vielseitig nutzbar: Für Handwerk, Bau und Wartung gleichermaßen geeignet. ✅ Normgeprüft: Entspricht DIN EN 131, DIN EN 61478 Teil 1 und DIN EN 50528.545,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brübach, Horst: Technische Mathematik für Elektroberufe in Industrie und HandwerkTechnische Mathematik für Elektroberufe in Industrie und Handwerk , Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 10. Auflage 2024, Erscheinungsjahr: 20240408, Produktform: Kartoniert, Titel der Reihe: Technische Mathematik / Ausgabe für Elektroberufe in Industrie und Handwerk##, Autoren: Brübach, Horst~Laubersheimer, Karl-Heinz~Schäfer, Klaus, Edition: NED, Auflage: 24010, Auflage/Ausgabe: 10. Auflage 2024, Seitenzahl/Blattzahl: 223, Keyword: Mathematik; Schülerband; Unterrichtswerke; Elektrotechnik, Fachschema: Elektroberufe / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Berufsschule, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Mathematik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 241, Breite: 170, Höhe: 10, Gewicht: 385, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2164928 A8174644 A4438043,37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bau, Christian: bau.steinebau.steine , Christian Bau's incomparable culinary art in book form In this cookbook, Christian Bau, 3-star chef and patron of Victor's Fine Dining by Christian Bau at Schloss Berg in Perl/Nennig, demonstrates a culinary art that is second to none. No surprise, as Bau is one of the absolute best chefs in Germany! At the same time, he has celebrated an anniversary in 2018: 20 years of Victor's Fine Dining by Christian Bau. This magnificent book is a very special memorial to the top chef. Culinary masterful menus and courses 7 menus and 56 magnificent courses create a vibrant picture of Bau's cuisine, which is unmistakably and influenced by French cuisine with influences from the Japanese high cuisine. Dishes such as: "Japanese Moment. Matcha tea, lychee, green shiso", "Char Ikejime. Kohlrabi, horseradish" or "The best of veal. Dim Sum, nut butter, alba truffle" give a hint of this high-quality mix of cuisines. - 7 menus, 56 great courses, and 28 excerpted dishes : Menu 1 starting with the "Japanese rock and vegetable garden" with raw and pickled vegetables, iced coriander and ponzu followed by the char dish with herbs, kohlrabi, and horseradish and six more Japanese-inspired courses. - Supplementary texts by Dr. Christoph Wirtz : What has shaped Christian Bau, why does he cook the way he does today, how does he cook and what is his passion. - With exceptionally brilliant imagery by Lukas Kirchgasser : makes you want to drive to Schloss Berg immediately and try the dishes on the spot. Culinary excellence with Christian Bau. The unique cuisine of the top chef united in one magnificent book. , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20181009, Autoren: Bau, Christian, Seitenzahl/Blattzahl: 360, Abbildungen: durchgehend Farbabbildungen, Keyword: 3-star chef; Sternekoch; Sterneküche; Michelin Stern; Victor's Fine Dining; Victor's Fine Dining by Christian Bau; menus; Gänge; Auszugsgerichte; Frankreich; Japan; japanisch; französisch; japanische Hochküche; Kochkunst; Kulinarik; Bau-Stil; star chef; star kitchen; Michelin star; courses; dish; France; Japanese; French; Japanese haute cuisine; cuisine, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Prominente kochen, TV-Küche~Kochen / Sterneköche, Starköche, Spitzenköche, Fachkategorie: TV-, Starkoch-, Restaurant-Kochbücher~Kochen: Gerichte und Menüs / Mahlzeiten, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 245, Höhe: 38, Gewicht: 2231, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.